特定生産緑地とは?指定後の扱いと解除・売却までの流れを解説
目次
特定生産緑地は、生産緑地の指定から30年が近づいた農地について、買取申出ができる時期を10年先に延ばす制度です。固定資産税や相続税の優遇を引き続き受けられる一方、営農の義務や土地利用の制限も続きます。指定後の扱いから解除・売却までの手続き、売却前に確認したい税金や宅地化の見通しまでを整理します。
特定生産緑地とは
特定生産緑地は、生産緑地の指定から30年が経過した後も、農地として保全を続けるための制度です。まず従来の生産緑地との違いを確認しましょう。
生産緑地との違い
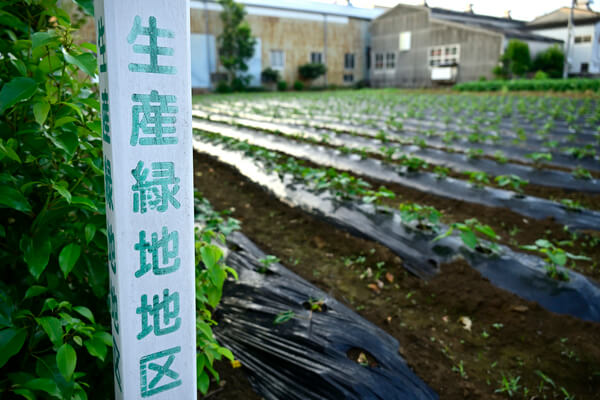
生産緑地とは、市街化区域内の農地のうち、良好な都市環境の確保に役立つものとして市町村が都市計画で指定した農地です。原則として500㎡以上の規模などが要件で(条例により300㎡まで引き下げられる場合があります)、指定を受けると農地としての管理が義務づけられます。農業用施設などを除いて建築物の新築ができなくなる代わりに、固定資産税や都市計画税が減税されます。
生産緑地は、指定の告示から30年が経過すると、所有者が市区町村へ買取申出をできるようになります。この節目を迎えても営農を続けたい農家のために、2017年の生産緑地法改正で設けられたのが特定生産緑地制度です。
特定生産緑地に指定されると、買取申出ができる時期が10年先送りされ、生産緑地で受けていた税制優遇も続きます。指定しない場合との違いは次のとおりです。
| 項目 | 特定生産緑地に指定した場合 | 指定しなかった場合(生産緑地のまま) |
|---|---|---|
| 買取申出 | 指定から10年間は、主たる従事者の死亡・故障を除いて不可 | 30年経過後はいつでも可能 |
| 固定資産税・都市計画税 | 農地課税が継続 | 宅地並み課税(5年間の激変緩和措置あり) |
| 相続税の納税猶予 | 次の相続でも適用可能 | 現在受けている猶予のみ継続し、新たな適用は不可 |
特定生産緑地の指定は、生産緑地の指定から30年を過ぎると受けられなくなります。判断の期限が決まっている点には注意が必要です。
特定生産緑地の指定期間
特定生産緑地の指定の効力は、一定の期間で区切られています。
指定期間は10年間
特定生産緑地に指定されると、買取申出ができる時期は、生産緑地の告示日から30年が経過する日(申出基準日)の10年後まで延長されます。この間は原則として農地の管理を続ける必要があります。
指定を受けるには、対象地が生産緑地で農地として管理されていることに加え、所有者や賃借人、抵当権者といった農地等利害関係人全員の同意が必要です。
10年ごとの指定延長
指定期限が近づいた際に、市町村長が引き続き保全の必要があると認め、農地等利害関係人の同意を得るなど所定の手続きを行えば、指定期限を10年ずつ延長できます。
たとえば1992年に生産緑地となった農地は、30年を迎えた2022年前後に特定生産緑地へ移行し、次の期限は2032年前後に訪れます。延長は自動ではなく、そのつど所有者の意向が前提です。営農を続けるか買取申出に進むかを、10年ごとに見直せる制度といえます。
特定生産緑地に指定されるとどうなる?
指定を受けると税制面の優遇は続きますが、土地の使い方には引き続き制限がかかります。所有者が受ける恩恵と負う負担に分けて見ていきます。
特定生産緑地のメリット
指定の最大の利点は、これまでの優遇措置が途切れないことです。税金に関する2つの優遇と、農地を守るという制度本来の意義を紹介します。
固定資産税の軽減
国土交通省の「特定生産緑地指定の手引き」によると、生産緑地には農地評価・農地課税が適用されます。一方、生産緑地以外の市街化区域内農地は、宅地評価額から造成費相当額を差し引いて評価する宅地並み評価・宅地並み課税の対象です。特定生産緑地に指定すれば、固定資産税・都市計画税の農地課税が継続されます。
指定しない場合も、宅地並み課税へ一気に切り替わるわけではなく、5年間かけて段階的に税額が上がる激変緩和措置があります。ただし、その期間を過ぎれば税負担は大きく増えます。
(出典:国土交通省「特定生産緑地指定の手引き」)
相続税の納税猶予
もう1つの優遇が相続税の納税猶予です。農地を相続した人が営農を続ける場合に、農地に対応する相続税の納付が猶予され、終身営農すれば猶予された税額が免除されます。
特定生産緑地に指定されていれば、次の相続でも、所定の要件を満たすことで納税猶予を新たに受けられます。指定しなかった場合、すでに受けている猶予は原則として継続しますが、次の相続では新たに適用を受けられません。農地を子や孫へ引き継ぎたい家庭にとって、重要な違いです。
農地としての継続
制度の背景には、都市農地に対する国の考え方の転換があります。2015年4月に都市農業振興基本法が制定され、市街化区域内の農地は「宅地化すべきもの」から、都市に「あるべきもの」へと位置づけが改められました。
特定生産緑地は、この方針のもとで、営農を続ける意向のある農家が10年単位で農地を維持しやすくする仕組みです。緑地や防災空間、農産物の供給源として役割を果たす農地が、宅地化の圧力から守られやすくなります。
特定生産緑地の制約
税制上の優遇を受けられる一方で、営農や土地利用には引き続き制限があります。指定後に想定外の負担が生じないよう、内容を確認しておきましょう。
10年間の営農
特定生産緑地に指定されると、指定から10年間は農地として管理し、営農を続けることが求められます。この間は、農業等の主たる従事者の故障・死亡といった事情を除き、買取申出ができません。
指定後に売却を希望するようになっても、原則として自由に買取申出はできません。高齢化や後継者不足が見込まれる場合は、10年先まで営農を続けられるかを、指定の前に現実的に見極める必要があります。
土地利用の制限
生産緑地と同様に、特定生産緑地でも建築や造成に厳しい制限がかかり、農業用施設などを除いて建築物の新築ができません。住宅やアパート、駐車場など農業以外の用途への転用も、原則として認められません。
農産物の直売所や農家レストランなど、農業と関連する一定の施設は設けられる場合がありますが、可否や規模は自治体の運用で異なります。土地の活用を考える際は、事前に市区町村の担当窓口へ確認しましょう。
特定生産緑地は売却できる?
営農や土地利用に制限があるため、売却で何ができて何ができないのか気になる方も多いでしょう。指定中の扱いと、売却の入口となる買取申出の条件を整理します。
指定中の売却
指定中の特定生産緑地は、宅地として自由に売却できません。原則として農地としての利用が求められ、宅地として売却するには、買取申出など所定の手続きを経て、生産緑地としての行為制限が解除される必要があります。
営農を続ける農業者へ農地として譲渡する方法はあります。この場合、買い手が農地を取得するには農業委員会の許可などが必要で、指定の内容も引き継がれるのが一般的です。買い手が限られるため、通常の土地より売却先を見つけにくい傾向があります。
相続税の納税猶予を受けている場合は、とくに注意が必要です。財務省の資料によると、原則として、納税猶予の対象となる特例農地等の面積の20%を超えて譲渡・転用などを行うと、猶予税額の全額について納税猶予の期限が確定します。20%以下の場合も、譲渡等に対応する猶予税額と利子税の納付が必要になることがあります。ただし一定の例外があるため、売却前に適用関係を確認する必要があります。
(出典:財務省「農地に係る相続税の納税猶予の特例の概要」)
買取申出ができるタイミング
宅地として売却するには、市区町村への買取申出から始めるのが基本です。申出ができる場面は限られており、代表的なものは次の2つです。
指定から10年後
1つ目は、生産緑地の指定から30年が経過する日(申出基準日)からさらに10年が経過したときです。特定生産緑地の指定期限は申出基準日を起点に定められており、期限を延長しなかった場合は、その後いつでも買取申出ができます。
10年の期限が近づいた時点の選択肢は、指定を延長して営農を続けるか、延長せずに買取申出へ進むかの2つです。延長しなければ農地課税の優遇は終わるため、売却や活用に踏み切る場合は、税負担の変化もあわせて検討する必要があります。
主たる従事者の死亡・故障
2つ目は、農業の主たる従事者が死亡したとき、または農業に従事できないほどの故障を負ったときです。この場合は、指定から10年を待たずに買取申出ができます。
主たる従事者とは、生産緑地での農業の中心となっている人を指します。死亡した場合などは、農業委員会から証明を受けたうえで、買取申出の手続きを進めることがあります。
買取申出を行った後は、自治体による買取りや農業従事者へのあっせんなど、所定の手続きが進みます。将来の土地利用にも関わるため、売却や活用まで見据えた慎重な判断が大切です。
買取申出から売却までの流れ
買取申出から行為制限の解除までは、法律上の期限が定められた一連の手続きです。全体像は次の表のとおりです。
| 段階 | 内容 | 期間の目安 |
|---|---|---|
| 買取申出 | 市区町村へ書面で申出 | 事前相談のうえ提出 |
| 買取りの可否の通知 | 市区町村が買い取るかどうかを通知 | 申出から1カ月以内 |
| あっせん | 買い取らない場合、他の農業従事者への取得をあっせん | 申出から3カ月以内 |
| 行為制限の解除 | 所有権の移転がなければ制限が解除 | 申出から3カ月後 |
市区町村への買取申出
買取申出の要件を満たしたら、生産緑地が所在する市区町村に申出を行います。必要書類を提出し、対象の生産緑地について時価での買取りを求める手続きです。
主たる従事者の死亡や故障を理由とする場合は、農業委員会による証明などが必要です。土地に抵当権などの権利が設定されている場合は、権利者との調整や追加の書類が必要になることもあります。
必要書類や手続きの進め方は自治体によって異なるため、検討する段階で対象地を管轄する自治体の窓口に確認しておくとスムーズです。
自治体による買取り
買取申出を受けた市区町村は、申出の日から1カ月以内に、買い取るかどうかを所有者へ通知します。
自治体が買い取る場合は、時価を基準に価格を協議します。価格は、近隣の取引価格や公示価格などを考慮し、必要に応じて不動産鑑定士などの意見も踏まえて決められます。
自治体が買い取らない場合は、農業に従事することを希望する人へのあっせんなど、次の手続きへ進みます。
農業従事者へのあっせん
自治体が買い取らない場合は、農業に従事することを希望する人が取得できるよう、あっせんが行われます。
あっせんが成立した場合は、当事者間で価格などの条件を調整し、農地として売買します。取得を希望する人が現れないなど成立しなかった場合は、その後の手続きを経て、生産緑地としての行為制限の解除へ進みます。
行為制限の解除
買取申出の日から3カ月以内に所有権の移転が行われなかった場合は、生産緑地としての行為制限が解除されます。これにより、それまで制限されていた建築や宅地造成などが可能になります。
ただし、行為制限が解除された時点で、都市計画上の生産緑地地区の指定も直ちに解除されるとは限りません。指定が変更される時期や必要な手続きは、対象地を管轄する自治体に確認しておきましょう。
宅地としての売却
行為制限が解除されると、宅地として売却できる状態になります。買い手には、住宅用地を求める個人、分譲を計画する不動産会社、アパートやマンションを検討する事業者などが想定されます。
価格は、土地の形状や接道状況、周辺の取引事例をもとに決まります。農地転用の手続きや造成費用の見込みも価格に響くため、複数の不動産会社に査定を依頼し、農地や生産緑地の取り扱い経験が豊富な会社を選ぶとよいでしょう。
特定生産緑地の指定期限を迎えて延長しなかった場合や、買取申出によって行為制限が解除された場合は、固定資産税等の税負担が変わることがあります。宅地並み課税への移行には激変緩和措置が設けられる場合もあるため、売却までの保有コストを自治体に確認しておきましょう。
売却前に押さえておきたいポイント
買取申出や売却は、一度進めると取り消しが難しい手続きです。後悔しないために、事前に確認したい3つのポイントを紹介します。
特定生産緑地の指定状況
最初に、対象の農地が特定生産緑地に指定されているか、指定されている場合はいつが期限かを確認します。指定の有無で、買取申出ができる時期も税制上の扱いも変わるためです。
国土交通省が2023年2月に公表した調査国土交通省が2023年2月に公表した調査によると、1992年に都市計画決定された生産緑地9,273haのうち、2022年12月末時点で8,282ha(89.3%)が特定生産緑地に指定されました。国土交通省は、その後に申出基準日を迎えた生産緑地も含め、指定状況を継続的に公表しています。
指定の有無や期限は、市区町村の担当窓口で確認できます。相続で農地を引き継いだ場合は、被相続人がいつ指定を受けたかを、固定資産税の通知書や自治体の資料とあわせて調べておきましょう。
税金への影響
売却を検討する際は、税金への影響にも注意が必要です。とくに確認したいのが、相続税の納税猶予、土地の相続税評価、売却時の譲渡所得です。
相続税の納税猶予を受けている農地を売却・転用する場合は、譲渡等をした割合に応じて納税猶予が打ち切られ、猶予されていた相続税に加えて利子税の納付が必要です。農地の20%を超える場合は、猶予税額の全額が対象です。まとまった税負担が生じる可能性があるため、売却前に納税猶予の適用状況を確認しておきましょう。
相続税評価も、生産緑地の状況によって扱いが異なります。国税庁は、課税時期に買取申出ができない生産緑地について、買取申出が可能になるまでの期間に応じた評価減を定めています。すでに買取申出ができる生産緑地は、評価額から5%を控除して評価します。特定生産緑地の指定状況や買取申出が可能になる時期によって、相続税評価に違いが生じる点を押さえておきましょう。
土地を売却して利益が生じた場合は、譲渡所得に対して所得税や住民税がかかります。所有期間が5年を超える長期譲渡所得の場合、所得税・復興特別所得税・住民税を合わせた税率は約20%です。取得費が分からない場合は、売却代金の5%を概算取得費として計算できますが、実際の取得費を使う場合より課税対象の譲渡所得が大きくなることもあります。
税額や納税猶予の扱いは、相続の状況や土地の取得時期などによって異なります。売却を具体的に検討する段階では、税理士などの専門家に確認すると安心です。
宅地化の見通し
行為制限が解除されても、すぐに買い手が付くとは限りません。農地を宅地として使えるようにするまでに必要な手続きと費用を見通しておきましょう。
農地転用の可否
生産緑地の行為制限が解除されたあとも、農地を宅地などに変える際には農地転用の手続きが関わります。国土交通省の手引きによると、生産緑地以外の市街化区域内の農地は、許可が不要で、農業委員会への届出で転用できます。この点が市街化調整区域の農地との大きな違いです。
届出の要否や必要書類は、自治体の農業委員会が案内しています。売買契約を結ぶ前に、転用の手続きを誰がいつ行うかを買い手と取り決めておくと、トラブルを避けられます。
造成やインフラ整備
農地は、そのままでは建物を建てられないことが少なくありません。地面の高さを整える造成や擁壁の設置、道路への接道の確保、上下水道やガスの引込みといった基盤整備が必要になる場合があります。
国土交通省の手引きでは、宅地並み評価は宅地評価額から造成費相当額を差し引いて算定されると説明されており、農地を宅地にするには相応の造成費がかかるという考え方が前提にあります。実際の費用は、土地の形状や高低差、周辺の道路や上下水道の状況によって大きく異なります。売却価格の見込みと造成費の見積もりを早めに比べておくと、売却条件の交渉もしやすくなります。
特定生産緑地の売却は早めの準備が大切
特定生産緑地は、10年間の指定期間を基本として、農地としての保全を継続する仕組みです。指定を受ければ固定資産税等の農地課税や相続税の納税猶予を継続できますが、指定期間中は営農が求められ、土地利用にも一定の制限があります。
売却を検討する場合は、指定から10年が経過した場合や、主たる従事者が死亡・故障した場合など、一定の要件を満たしたうえで買取申出を行います。その後、自治体による買取りや農業従事者へのあっせんを経て、申出から3カ月以内に所有権の移転が行われなければ、行為制限が解除されます。売却にあたっては、相続税の納税猶予や譲渡所得に対する課税、土地の利用方法によっては造成費なども考慮が必要です。
こうした手続きや税負担を踏まえると、売却を決めてから準備を始めるのではなく、指定期限を迎える前から今後の土地利用を検討しておくことが重要です。現在の指定状況や買取申出が可能になる時期を確認し、必要に応じて自治体や税理士、不動産会社などに相談しながら、準備を進めておきましょう。