不動産売却のノウハウ
マンション売却後の確定申告をe-Taxで行う方法|必要書類・入力手順・3000万円控除まで解説
マンションを売却したあと、「確定申告はどうすればいいのか」と戸惑う方は少なくありません。e-Taxを使えば、税務署に足を運ぶことなくオンラインで申告が完結します。
必要書類から入力手順、各種特例の活用法まで、わかりやすく解説します。
不動産売却 費用・税金2026年10月1日
目次
マンション売却後は確定申告が必要?e-Taxで申告すべきケース
マンションを売却したからといって、誰もが確定申告をしなければならないわけではありません。ただし、一定の条件に該当する場合は申告が義務付けられており、また損失のケースでも申告することで税金が戻ってくる場合があります。まずは自分がどのケースに当てはまるかを整理しておきましょう。
売却益(譲渡所得)が出た場合は申告が必要
マンションを売って購入価格を上回る利益が出た場合、その差額は「譲渡所得」として課税対象となります。譲渡所得の計算式は以下のとおりです。
譲渡所得 = 売却価格 −(取得費 + 譲渡費用)
ここで注意が必要なのが、適用される税率が所有期間によって大きく異なる点です。
国税庁の定めによると、売却した年の1月1日時点での所有期間が5年以下であれば「短期譲渡所得」、5年超であれば「長期譲渡所得」に区分されます(参照:国税庁「No.3202 譲渡所得の計算のしかた」)。
| 短期譲渡所得 | 長期譲渡所得 | |
|---|---|---|
| 税率(所得税・住民税) | 39.63% | 20.315% |
※いずれも復興特別所得税含む
この差は約2倍にのぼるため、売却のタイミングによって納税額が大きく変わります。譲渡所得がプラスになった場合は必ず確定申告が必要で、申告を怠ると延滞税や加算税が課せられる可能性があります。
売却損が出た場合でも申告すると税金が戻るケース
マンション売却で損失が生じた場合でも、確定申告は義務ではありません。ただし、一定の要件を満たせば「損益通算」や「繰越控除」の特例を使えるため、給与所得などとの損益通算によって税金の還付を受けられる可能性があります。損をして終わりではなく、申告することで取り戻せる税金がある点を忘れないでください。
3,000万円特別控除を使う場合は必ず申告が必要
自宅として使用していたマンションを売却した場合、一定の条件を満たせば「居住用財産の3,000万円特別控除」が適用されます。この特例は非常に強力で、譲渡所得から最大3,000万円を控除できるため、多くのケースで課税所得がゼロになります。ただし、この特例は自動的に適用されるものではなく、確定申告を通じてはじめて適用される仕組みです。申告なしでは控除を受けることができないため、益が出ていると思われる場合は特に申告を欠かさないようにしましょう。
マンション売却の確定申告をe-Taxで行うメリット
近年、確定申告のデジタル化は急速に進んでいます。国税庁の発表によると、2024年分(令和6年分)の個人の確定申告におけるe-Tax利用率は74%となり、前年比5ポイント増で過去最高を更新しました。なぜこれほど多くの人がe-Taxを選ぶのか、主なメリットを確認しておきましょう。
税務署に行かず自宅で申告できる
e-Taxの最大のメリットは、申告期間中に税務署へ出向く必要がまったくないことです。国税庁が掲げる「あらゆる手続が税務署に行かずにできる社会」の実現に向け、スマートフォン・PC・タブレットのいずれからでも手続が完結できるよう環境が整備されてきています。確定申告の期間は例年2月中旬から3月中旬にかけてで、税務署の窓口は混雑が激しくなりがちです。e-Taxならメンテナンス時間を除いて24時間いつでも操作できるため、仕事の合間や深夜でも申告作業を進められます。
還付金の処理が早い
e-Taxで申告した場合、還付金の処理が紙の申告書に比べて格段に早くなります。書面申告では還付まで2〜3カ月かかることもありますが、e-Taxではおおむね3週間程度で還付される傾向があります。マンション売却で損失が出た場合や、住宅ローン控除との兼ね合いで還付が生じるケースでは、この速さは大きなメリットになります。
入力ガイドがあり初心者でも申告しやすい
国税庁が提供する「確定申告書等作成コーナー」では、画面の案内に沿って金額を入力していくだけで申告書が自動的に作成されます。付表や明細書も自動生成されるため、税に不慣れな方でも手順を踏んで進めれば申告書を完成させることができます。また、マイナポータルと連携することで、源泉徴収票や各種控除証明書のデータが自動入力される機能も拡充されており、入力ミスのリスクを減らせる点も見逃せません。
e-Taxでマンション売却の確定申告をする前に準備するもの
e-Taxでの申告をスムーズに進めるためには、事前の書類準備と環境整備が欠かせません。不動産売却に関する確定申告は通常の給与所得の申告より準備物が多いため、早めに揃えておくことが重要です。
必ず必要になる書類
不動産売却の確定申告において、用意すべき書類はいくつかあります。それぞれの役割を理解した上で、手元に揃えておきましょう。
売買契約書(購入時・売却時)
マンションを購入した際の売買契約書と、今回売却した際の売買契約書の両方が必要です。購入時の契約書は取得費の証明に、売却時の契約書は譲渡収入金額の確認に使います。購入から長年経過していると手元にない場合もありますが、法務局で取得できる資料などで代替できる場合もあります。見当たらない場合は早めに確認しておきましょう。
仲介手数料などの領収書
売却時に支払った仲介手数料・印紙代・登記費用などの領収書は、譲渡費用の証明として必要になります。国税庁の定義によると、譲渡費用とは「土地や建物を売るために直接かかった費用」であり、仲介手数料・測量費・売買契約書の印紙代・立退料・建物取壊し費用などが該当します(参照:国税庁「No.3202 譲渡所得の計算のしかた」)。購入時にかかった費用の領収書も、取得費の証明として使えるものがあれば保管しておくことをおすすめします。
登記事項証明書
法務局から取得できる登記事項証明書は、所有期間・取得日の確認に使われます。長期譲渡所得か短期譲渡所得かの判定に直接関わるため、正確な情報を確認しておく必要があります。オンライン申請(登記・供託オンライン申請システム)を利用すれば、手数料を抑えながら取得できます。
本人確認書類・マイナンバー
e-Taxを利用するにあたり、マイナンバーの確認が必要です。申告書にはマイナンバーを記載する欄があります。また、マイナンバーカード方式でe-Taxにログインする場合は、カード自体が認証手段となります。
e-Tax利用に必要な環境
申告書類と並行して、e-Taxを利用するための環境を整えておく必要があります。利用方式は大きく2つに分かれており、それぞれ事前準備が異なります。
マイナンバーカード方式
マイナンバーカードを利用して電子署名・本人確認を行う方法です。ICカードリーダライタ、またはマイナンバーカードに対応したスマートフォンが必要になります。事前に税務署への届出は不要で、初回でもすぐに利用を開始できる点が便利です。
ID・パスワード方式
マイナンバーカードや読取り機器がない場合は、あらかじめ税務署でID・パスワードを発行してもらうことで申告が可能です。ただし税務署へ一度出向く必要があるため、早めに手続きをしておきましょう。マイナンバーカードの普及に伴い、将来的に廃止される可能性もあります。
スマホ・Mac・PCの対応環境
e-Taxは主要ブラウザに対応しており、Windows・Mac・スマートフォン(iOS・Android)いずれからでも利用できます。国税庁のe-Taxポータルサイト(https://www.e-tax.nta.go.jp/)で動作環境を確認のうえ、ブラウザのバージョンを最新の状態に保っておくと安心です。
マンション売却の確定申告をe-Taxで行う手順
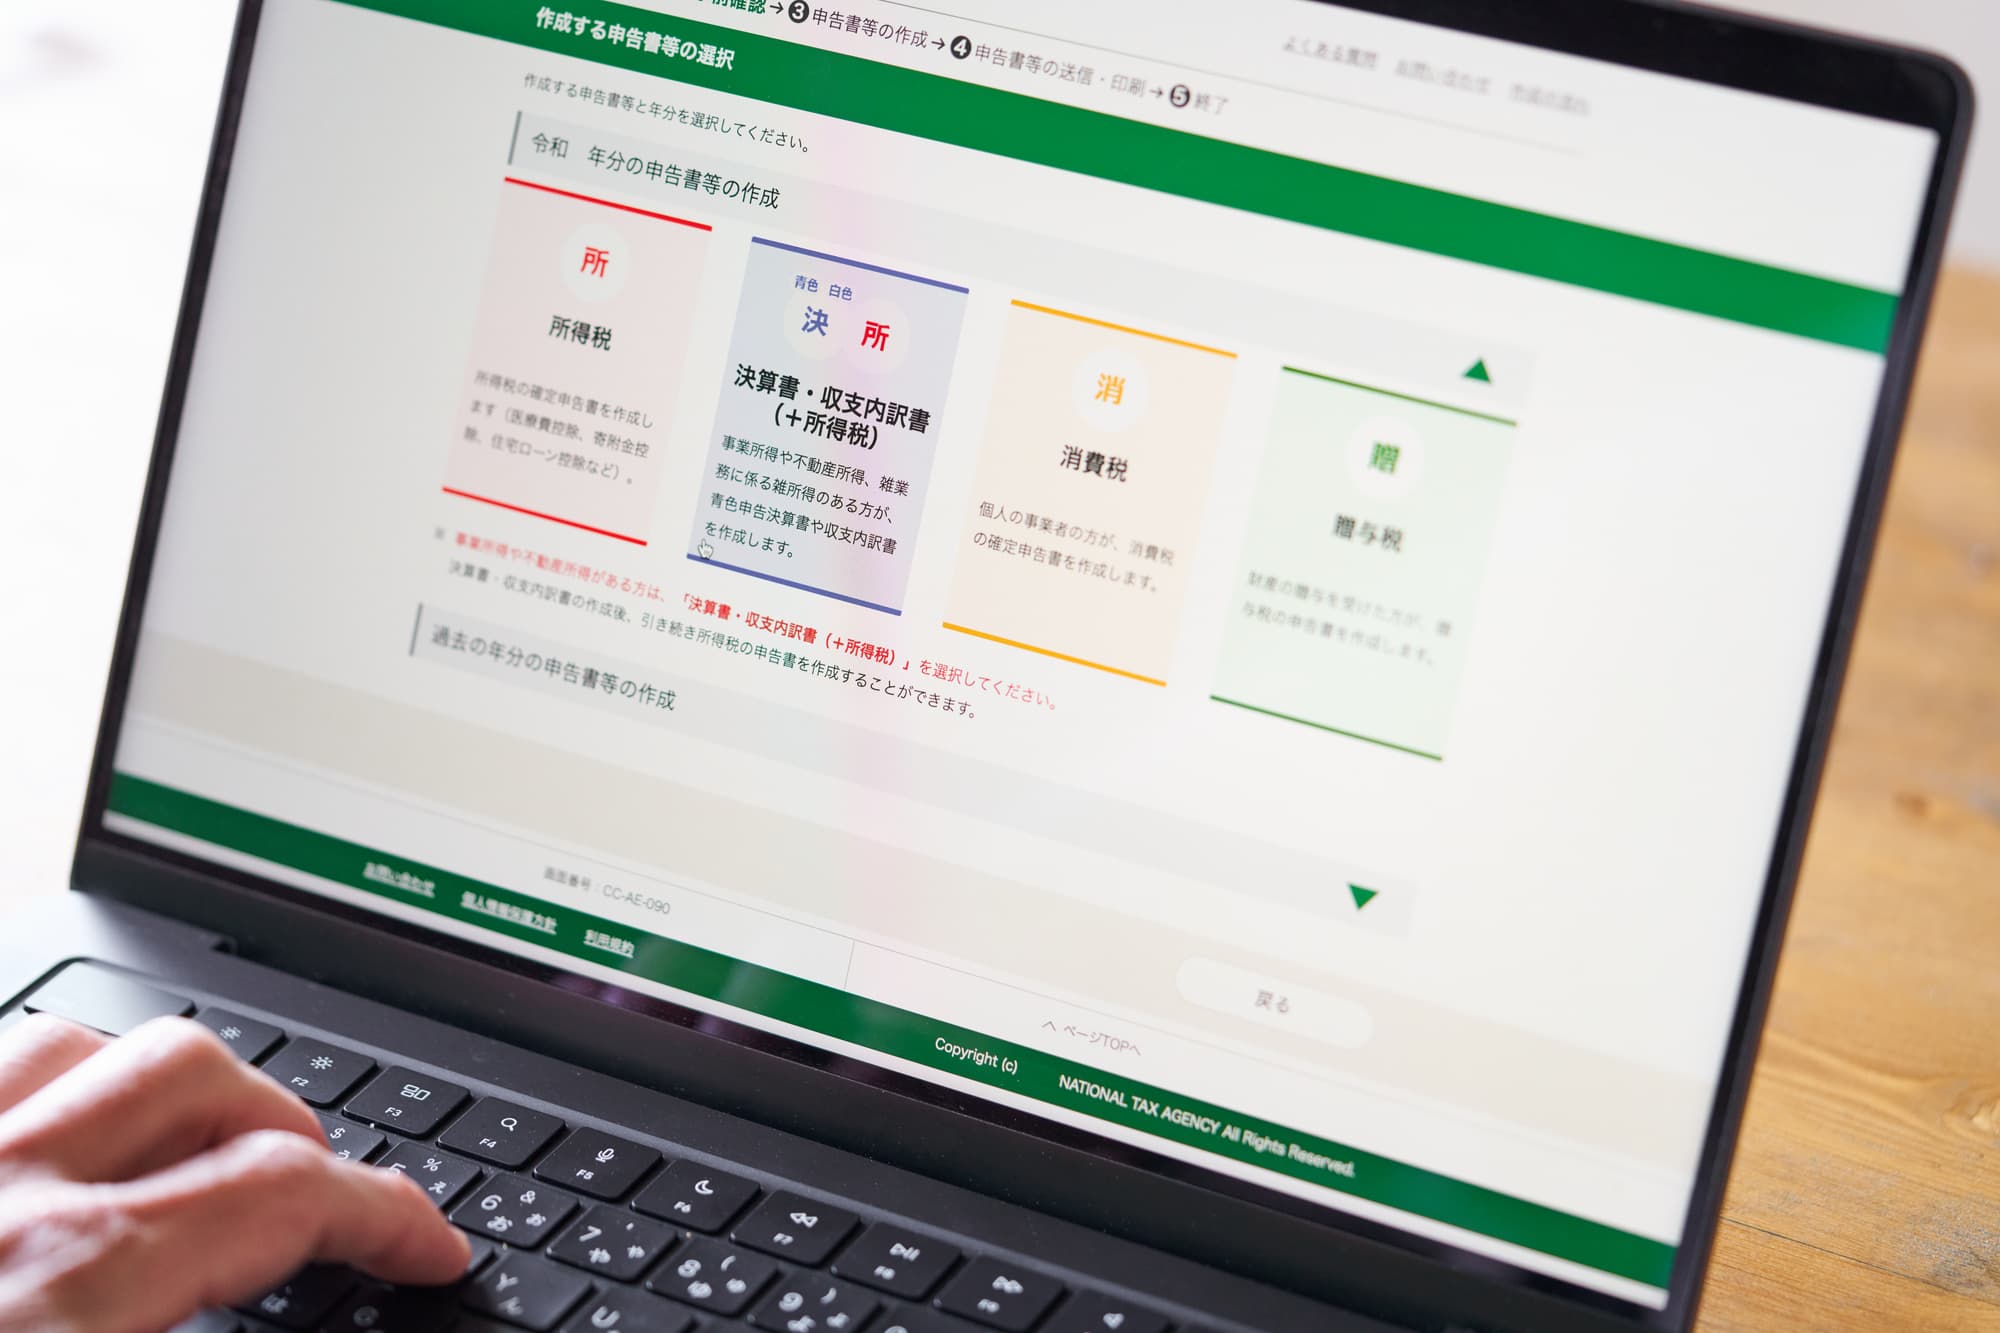
準備が整ったら、いよいよ申告書の作成・送信です。以下では、実際の操作手順をステップごとに整理します。画面の案内に従って進めれば、税の専門知識がなくても申告書を作成できるように設計されています。
STEP1 国税庁「確定申告書等作成コーナー」にアクセス
まず国税庁の「確定申告書等作成コーナー」にアクセスします。マイナンバーカード方式またはID・パスワード方式でログインします。ログインに成功すると、過去の申告情報が一部引き継がれ、基本情報の入力を省略できる場合があります。
STEP2 申告内容の選択(譲渡所得の入力)
申告する所得の種類を選択する画面で、「土地・建物の譲渡所得」を選びます。給与所得者の場合は、給与所得に加えて譲渡所得を追加する形で申告書を作成します。画面の案内が比較的丁寧に設計されているため、迷ったら「ヘルプ」や「よくある質問」を活用しながら進めましょう。
STEP3 売却金額・取得費・譲渡費用を入力
譲渡所得の計算の核心となるのが、この入力ステップです。入力する項目は大きく3つに分かれます。
売却価格(譲渡収入金額)の入力
売買契約書に記載された売却代金を入力します。固定資産税の清算金を受け取っている場合はその分も加算します。
取得費(購入価格)の入力
マンションを購入した際の代金と、購入手数料・登記費用・リフォーム費用などを合算した金額が取得費になります。なお、建物部分については減価償却費を差し引く必要があるため注意が必要です。購入時の書類が見当たらない場合は、売却価格の5%を概算取得費として計上することが認められています。
仲介手数料など譲渡費用の入力
売却に直接要した費用を譲渡費用として入力します。仲介手数料・印紙代・登記費用などが該当します。領収書をもとに正確な金額を計上しましょう。
STEP4 3,000万円特別控除などの特例を入力
譲渡所得の金額が算出されたら、次は特例の入力に進みます。適用できる特例は複数ありますが、それぞれ要件が異なるため、該当するものを確認した上で選択します。
居住用財産の3,000万円特別控除
自宅として使用していたマンションを売却した場合に適用を申請できます。画面上で必要事項(居住期間、売却の理由など)を入力すると、控除額が自動計算されます。
軽減税率の特例
所有期間10年超の居住用財産については、軽減税率の特例を併用できます。課税譲渡所得6,000万円以下の部分は税率14.21%(所得税10.21%+住民税4%)、6,000万円超の部分は20.315%が適用されます(参照:国税庁「No.3208 長期譲渡所得の税額の計算」)。
買い替え特例
売却したマンションの代金で新たなマイホームを購入する場合、「特定居住用財産の買い替え特例」を利用できる可能性があります。これは譲渡益に対する課税を繰り延べるもので、非課税になるわけではない点に注意が必要です。一定の要件を満たすかどうかを事前に確認してから申請しましょう(参照:「No.3355 特定のマイホームを買い換えたときの特例」)。
STEP5 必要書類の添付(PDF提出・郵送)
申告書本体はe-Taxで送信できますが、添付書類の提出方法については注意が必要です。売買契約書や領収書などはPDF化してe-Taxでアップロードするか、または書類を郵送・持参で税務署に提出します。なお、マイナポータル連携を活用すれば一部の証明書類がデータで自動取得できる場合もあります。
STEP6 マイナンバーカードで電子署名して送信
入力・添付が完了したら、最後に電子署名を行って申告書を送信します。マイナンバーカードをスマートフォンのNFCリーダーにかざす、またはICカードリーダライタにセットして読み込ませることで署名が完了します。送信後に「受付結果」を確認し、正常に受理されているかをチェックしましょう。申告の控えはPDFでダウンロードしておくことをおすすめします。
マンション売却の確定申告で使える主な特例
ここまでの手順の中でも触れてきましたが、マンション売却の確定申告においては、適切な特例を活用することが節税の鍵となります。代表的な3つの特例について、改めて整理します。
居住用財産の3,000万円特別控除
自分が住んでいたマンション(または住まなくなってから3年以内のもの)を売却した場合に適用できる特例で、譲渡所得から最大3,000万円を控除できます。所有期間の長短を問わず適用できるため、非常に使い勝手が良い特例です。ただし、親族への売却・過去3年以内に同じ特例を使っていた場合などは適用外となるため、要件を必ず確認してください。この特例は申告書に必要事項を記入・添付することではじめて効力を持ちます(参照:国税庁「No.3302 マイホームを売ったときの特例」)。
所有期間10年以上の軽減税率
売却した年の1月1日時点で所有期間が10年を超えるマイホームを売却した場合は、前述の3,000万円特別控除と組み合わせて軽減税率の特例を受けることができます。通常の長期譲渡所得税率(20.315%)よりもさらに低い税率が適用されるため、長期間保有していた方にとっては大きなメリットとなります(参照:国税庁「No.3208 長期譲渡所得の税額の計算」)。
買い替え特例
一定の要件を満たす居住用財産を売却し、新たなマイホームを購入する場合に、売却益に対する課税を将来に繰り延べられる特例です。売った年・その前年・翌年のいずれかに新居を購入することが要件の一つです。繰り延べであり非課税ではないため、将来の売却時に備えて記録を保管しておくことが重要です。
マンション売却で損失が出た場合の確定申告(損益通算)
売却価格が購入価格を下回ってしまった場合、申告の義務はありませんが、積極的に確定申告を行うことで税負担を軽減できる可能性があります。損失が出たケースの主な活用策を押さえておきましょう。
損益通算とは
損益通算とは、マンション売却で生じた損失(譲渡損失)を、給与所得や事業所得など他の所得から差し引く仕組みです。「特定居住用財産の譲渡損失の損益通算の特例」(参照:国税庁「No.3390 住宅ローンが残っているマイホームを売却して譲渡損失が生じたとき」)の適用を受けると、損失分を課税所得から引いた分だけ税金が減り、源泉徴収などで払いすぎた税金が還付されます。適用には「売却したマンションに住宅ローンが残っていた」「譲渡した年の1月1日時点での所有期間が5年超」などの要件を満たす必要があります。
住宅ローン控除との関係
損益通算の特例を受ける年は、新居で住宅ローン控除の適用を同時に受けることができません。どちらの節税効果が大きいかを試算した上で、どの特例を選択するかを判断する必要があります。複数の特例が絡む場合は、税理士に相談することも一つの選択肢です。
翌年以降への繰越控除
損益通算を行った後、損失がまだ残る場合は、翌年以降最大3年間にわたって繰越控除を受けることができます。つまり、売却年から最長4年間にわたって損失を活用し続けられる計算になります。繰越控除を受けるためには、損失が残る限り毎年確定申告を継続して行う必要があるため、忘れず申告するよう注意しましょう。
マンション売却後の確定申告は、手続きの種類や特例の多さから難しく感じがちですが、e-Taxの作成コーナーは画面の誘導が丁寧で、一つ一つ確認しながら進めれば十分対応できます。重要なのは、「申告が必要かどうか」を見極め、使える特例を漏らさず申請することです。複数の特例が絡む複雑なケースや、取得費が不明な場合などは、早めに税務署や税理士へ相談することをおすすめします。